
Wer regelmäßig Geld ins Ausland schickt, kennt das Muster: Die Überweisung kostet angeblich wenige Euro, und beim Empfänger kommt trotzdem spürbar weniger an, als die Rechnung erwarten ließ. Der Grund liegt fast nie bei der ausgewiesenen Gebühr.
Der Wechselkurs ist die eigentliche Gebühr
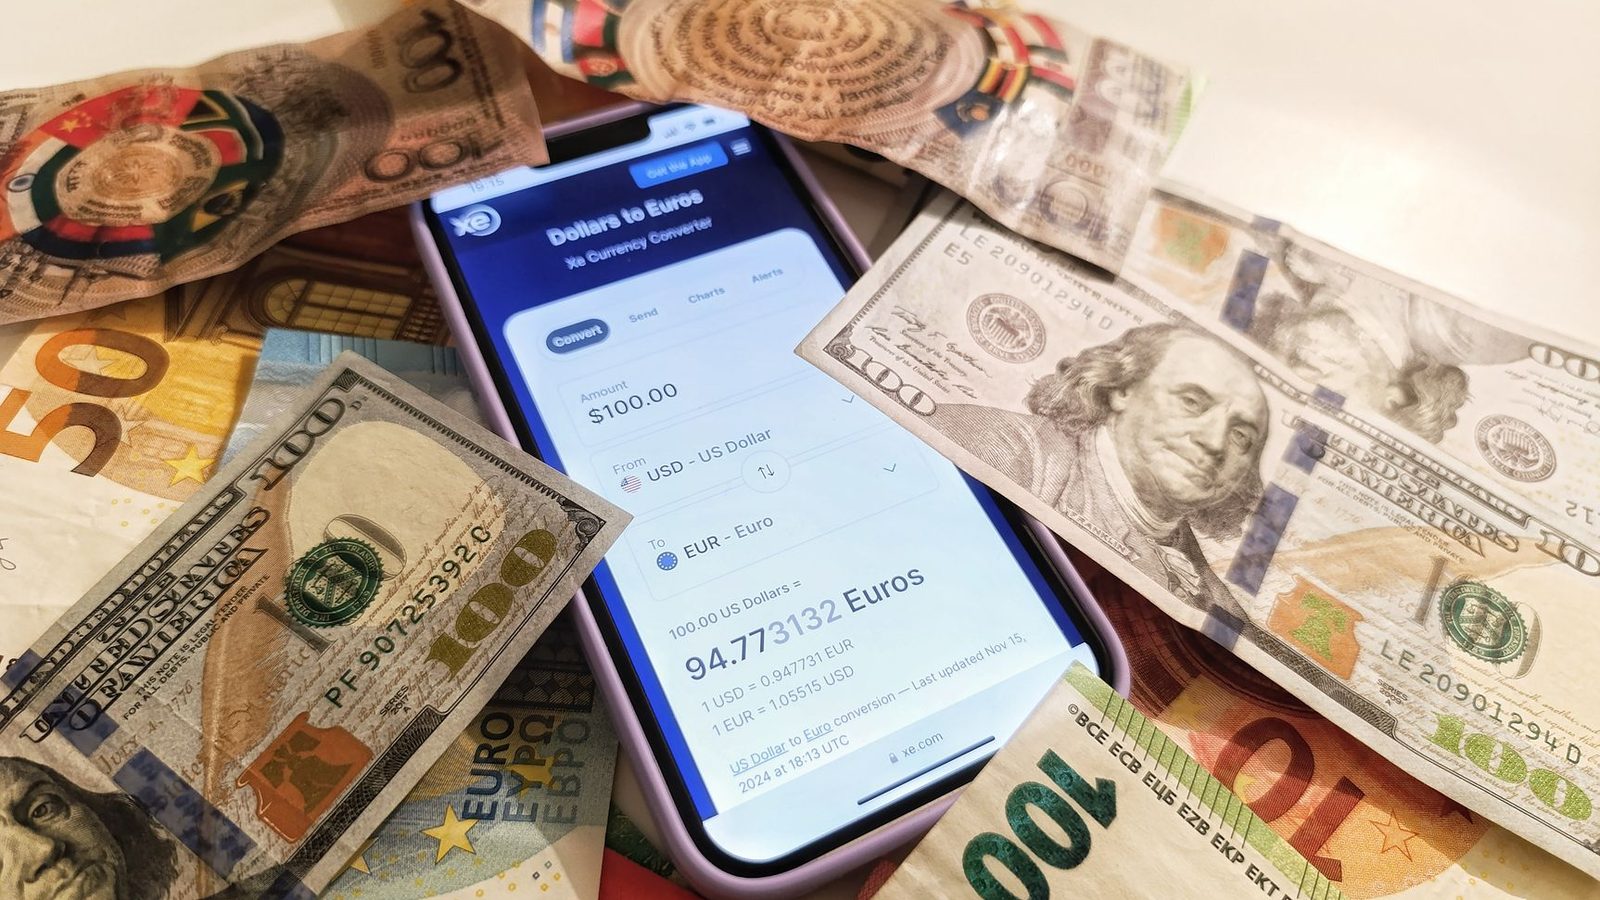
Banken und Anbieter rechnen nicht zum Referenzkurs um, sondern zu einem eigenen Kurs. Die Differenz zwischen beiden ist der Aufschlag, und er wird nirgends als Kosten ausgewiesen — er steckt einfach im Betrag.
Wer vergleichen will, braucht deshalb nur eine Zahl: Wie viel kommt beim Empfänger an? Alles andere ist Etikett. Den Referenzkurs findet man in wenigen Sekunden; die Differenz zum angebotenen Kurs ist der Preis, den man tatsächlich zahlt.
Zwischenbanken und die Frage, wer sie bezahlt
Außerhalb des einheitlichen Euro-Zahlungsraums läuft eine Überweisung oft über eine oder mehrere Korrespondenzbanken. Jede kann eine Gebühr abziehen, und keine davon steht vorab fest.
Steuern lässt sich das über die Entgeltregelung im Auftrag. Bei geteilten Entgelten trägt der Empfänger die fremden Gebühren; bei vollständiger Übernahme durch den Auftraggeber kommt der volle Betrag an, dafür ist der Auftrag teurer. Für Rechnungen mit fester Summe ist die zweite Variante fast immer die richtige, weil sonst eine Restforderung offenbleibt.
Warum Empfängerprüfungen dauern
Zahlungsdienstleister müssen prüfen, ob Absender und Empfänger auf Sanktionslisten stehen und ob die Herkunft der Mittel plausibel ist. Bei größeren Beträgen oder bestimmten Zielländern führt das zu Rückfragen, die Tage kosten.
In digitalen Zahlungssystemen gibt es dafür ein technisches Gegenstück: Nur vorab geprüfte Empfängeradressen dürfen überhaupt Werte entgegennehmen. Wie das Whitelisting-Verfahren im Lexikon von On-Chain Finance beschrieben ist, verlagert das die Prüfung nach vorn: Sie findet einmal bei der Freischaltung statt und muss danach für jede einzelne Zahlung nicht mehr wiederholt werden.
Der Unterschied zwischen schnell und endgültig
Zwei Begriffe werden im Zahlungsverkehr regelmäßig verwechselt: die Gutschrift und die Endgültigkeit. Eine Gutschrift kann sichtbar sein, während die Zahlung noch rückholbar ist — etwa bei Lastschriften, die wochenlang widerrufen werden können. Endgültig ist eine Zahlung erst, wenn sie nach den Regeln des Systems nicht mehr rückgängig gemacht werden kann.
Für Empfänger von Auslandszahlungen ist das der relevante Zeitpunkt, nicht die Anzeige im Onlinebanking. Wer Ware erst nach der Gutschrift verschickt, aber vor der Endgültigkeit, trägt weiterhin das volle Ausfallrisiko. Bei Geschäften mit unbekannten Gegenparteien lohnt deshalb die Frage an die eigene Bank, ab wann eine eingehende Zahlung als unwiderruflich gilt — die Antwort unterscheidet sich je nach Zahlungsart erheblich.
Was sich mit neueren Zahlungswegen ändert
Für Überweisungen zwischen Ländern mit gut ausgebauter Bankeninfrastruktur haben sich die Laufzeiten in den letzten Jahren deutlich verkürzt. Wo diese Infrastruktur fehlt, ist die Lage unverändert — dort dauert es lange und kostet viel, und genau dort werden alternative Zahlungswege getestet.
Ob solche Wege tatsächlich billiger sind, hängt an den Punkten, an denen wieder in Landeswährung gewechselt wird; dort entstehen dieselben Aufschläge wie im Bankensystem. Wer sich einlesen will, findet eine unabhängige Referenzseite mit einer Aufarbeitung dieser Zahlungsinstrumente, die konsequent zwischen technischer Abwicklung und tatsächlichem Preis unterscheidet.
Vier Handgriffe, die den Unterschied machen
Den Ankunftsbetrag vergleichen. Zwei Angebote lassen sich nur über den Betrag beim Empfänger vergleichen; die ausgewiesene Gebühr sagt darüber nichts.
Entgeltregelung bewusst wählen. Bei Rechnungen die vollständige Übernahme durch den Auftraggeber, bei privaten Zahlungen meist die geteilte Variante.
Empfängerdaten vollständig angeben. Fehlende Angaben zu Zweck oder Anschrift sind der häufigste Grund für Rückfragen und Verzögerungen.
Bei wiederkehrenden Zahlungen bündeln. Eine größere Überweisung im Quartal kostet fast immer weniger als drei kleine im Monat.
Häufige Fragen
Warum kommt weniger an, als ich überwiesen habe?
Meist wegen des Wechselkursaufschlags und der Gebühren von Zwischenbanken. Beide verringern den Betrag direkt und tauchen in keiner Gebührenaufstellung auf. Der einzige belastbare Vergleich ist deshalb der Betrag, der beim Empfänger gutgeschrieben wird.
Was bedeutet geteilte Entgeltregelung?
Der Auftraggeber zahlt die Gebühren seiner Bank, der Empfänger die aller weiteren beteiligten Institute. Bei Rechnungen führt das zu einer Unterzahlung. Wer den vollen Betrag ankommen lassen will, muss die Entgelte vollständig übernehmen.
Warum wird meine Überweisung geprüft?
Zahlungsdienstleister sind zur Sanktions- und Geldwäscheprüfung verpflichtet. Bei höheren Beträgen, bestimmten Zielländern oder unklarem Verwendungszweck führt das zu Rückfragen. Vollständige Angaben zum Zweck verkürzen den Vorgang spürbar.
